Bankin' : Gestion de budget
- 4,2
- Note
- 5.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
Gérer son argent devient rarement plus simple avec le temps : les abonnements s’accumulent, les dépenses se dispersent entre plusieurs comptes et le relevé bancaire arrive souvent trop tard pour aider à décider. J’ai testé Bankin' : Gestion de budget dans cette optique, non pas seulement pour voir si l’application est agréable au premier lancement, mais pour juger si elle mérite vraiment de rester installée après la curiosité des premiers jours.
Cette application de finance développée par Bankin SAS se présente comme un tableau de bord destiné à rendre le suivi quotidien plus lisible. Elle est gratuite au téléchargement, classée PEGI 3 et compatible avec Android à partir de la version 7.0. Sa note moyenne de 4,2, accompagnée d’environ 61 000 évaluations et de plus de 5 millions d’installations, montre qu’elle a trouvé un public large. Cela ne suffit pas à garantir qu’elle conviendra à tout le monde, mais c’est un bon indice de maturité.
Une première semaine convaincante, surtout quand les comptes sont dispersés
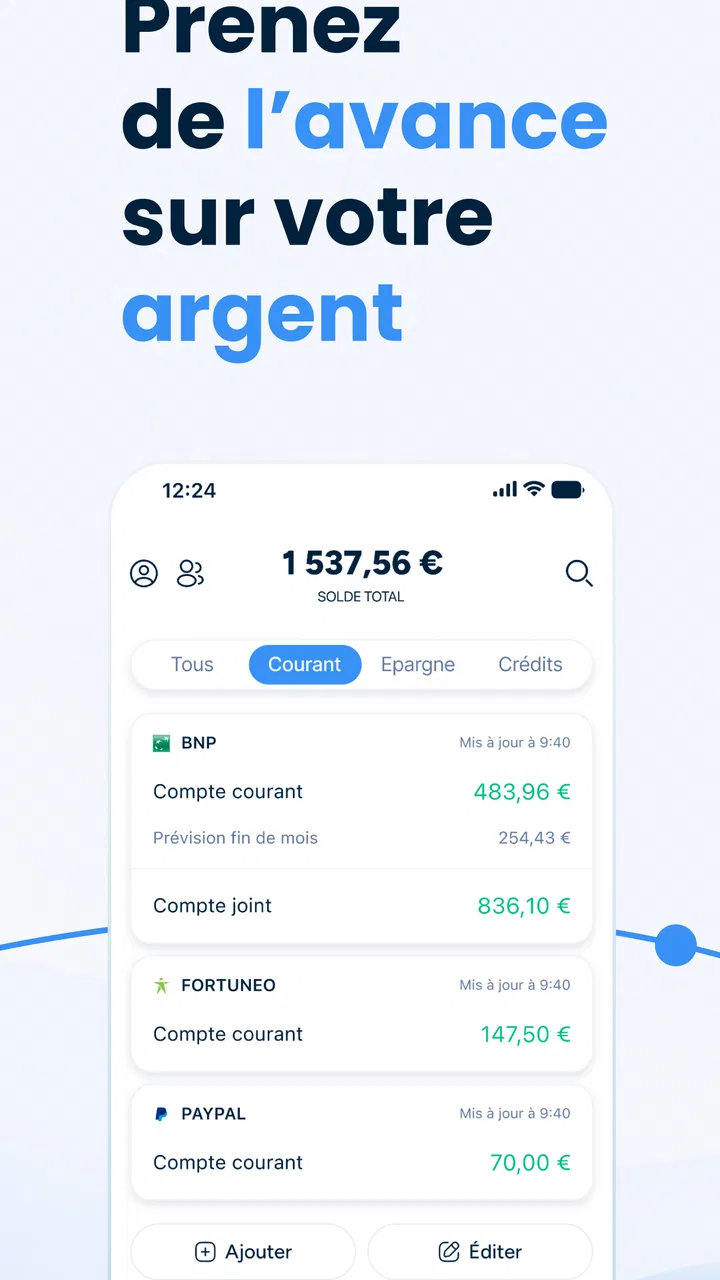
La première qualité que j’ai remarquée est la promesse de réunir la vision financière au même endroit. Pour quelqu’un qui utilise une banque principale, une carte séparée pour les achats en ligne et éventuellement un compte d’épargne, cette centralisation peut éviter les vérifications répétées. Au lieu d’ouvrir plusieurs applications, on dispose d’un point de départ unique pour regarder l’état général de ses finances.
Vous aimerez peut-être aussi

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Flashscore: Résultats & Actu
Flashscore va vite, mais demande de savoir où regarder
Une application de scores en direct se juge dans les secondes où le match bascule. Flashscore va vite, mais son abondance demande parfois un peu de méthode.

 Instagram
, le réflexe qui nous fait revenir
Entre images soignées, vidéos sans fin et conversations privées, Instagram transforme chaque pause en occasion de revenir. Sa force est réelle, mais son emprise a un prix.

 Telegram
 change d’échelle : la messagerie devient un média social
Groupes tentaculaires, chaînes suivies comme des médias et outils qui s’étoffent : Telegram grandit en changeant la définition même d’une messagerie.

 Hill Climb Racing 2
 : des courses chaotiques, toujours aussi difficiles à lâcher
Entre bonds absurdes, réglages décisifs et rivalités éclair, Hill Climb Racing 2 transforme une formule vieille de plusieurs années en rendez-vous toujours difficile à lâcher.
Plus d’actualités de notre rédaction
Voir toutes les actualités


Cette approche est plus utile qu’un simple affichage du solde. Le vrai intérêt apparaît quand on observe les mouvements sur plusieurs jours : les prélèvements réguliers deviennent plus faciles à repérer, les dépenses inhabituelles ressortent davantage et l’on comprend mieux pourquoi le solde baisse plus vite que prévu. Le gain principal n’est pas de faire les comptes à votre place, mais de réduire le temps nécessaire pour voir ce qui se passe.
J’ai trouvé l’application particulièrement pertinente pour la personne qui commence à suivre son budget sans vouloir construire un tableau compliqué. Un tableur offre une grande liberté, mais il faut saisir, classer et maintenir chaque ligne. Une application bancaire classique, elle, reste souvent centrée sur un seul établissement. Bankin' se situe entre les deux : elle vise une lecture plus globale sans demander le même travail manuel qu’un fichier personnel.
La première semaine sert surtout à créer une habitude d’observation. Je conseille de ne pas chercher immédiatement à interpréter chaque dépense. Il vaut mieux commencer par regarder les sorties récurrentes, les achats qui reviennent souvent et les catégories qui prennent le plus de place. Cette méthode évite de transformer l’outil en source de culpabilité dès le départ.
Un scénario très concret illustre bien son intérêt. Imaginez une fin de mois où le compte principal semble correct, alors qu’un abonnement oublié doit encore être prélevé et qu’une carte secondaire a déjà servi pour plusieurs achats. En consultant une vue regroupée, vous pouvez repérer plus tôt l’écart entre le solde visible sur un compte et l’argent réellement disponible. Ce n’est pas une solution magique, mais c’est une aide précieuse pour éviter de raisonner sur une image incomplète.
Ce qui rend la découverte vraiment utile
Le premier réflexe à adopter est de consacrer quelques minutes à vérifier les regroupements proposés par l’application. Une dépense mal classée peut fausser votre impression du mois : un achat exceptionnel placé dans une catégorie fréquente donnera l’impression d’un problème durable, tandis qu’une dépense régulière mal identifiée passera inaperçue. Même lorsque l’automatisation fonctionne bien, je recommande donc une courte vérification au début.
Autre détail important : la valeur de l’application dépend de la régularité avec laquelle vous la consultez. Si vous l’ouvrez une seule fois pour admirer une synthèse puis l’oubliez, elle ne changera pas vos décisions. En revanche, une consultation rapide avant une grosse dépense ou avant un prélèvement important peut devenir un repère pratique. Le meilleur usage n’est pas la surveillance permanente, mais la vérification au bon moment.
Les personnes qui veulent seulement consulter le solde d’un compte risquent de trouver l’ensemble plus ambitieux que nécessaire. Dans ce cas, l’application de leur banque sera probablement plus directe. Bankin' prend davantage de sens quand le problème vient de la dispersion, de l’absence de recul ou de la difficulté à relier les petits achats à la situation globale.
Après un mois, la question devient celle de la valeur réelle
La nouveauté disparaît rapidement dans une application de budget. Une fois les comptes réunis et les premières habitudes observées, il faut que l’outil continue à apporter quelque chose. Dans mon expérience, la valeur mensuelle de Bankin' repose surtout sur la comparaison entre ce que l’on pensait dépenser et ce qui s’est réellement passé.
Cette comparaison peut modifier des comportements très ordinaires. On découvre parfois que les dépenses importantes ne sont pas celles que l’on soupçonnait. Le problème ne vient pas forcément d’un achat exceptionnel, mais d’une série de petites sorties qui se répètent. Une lecture regroupée rend ce phénomène plus visible qu’une succession de lignes bancaires consultées séparément.
L’application peut aussi servir de point de contrôle avant une décision. Avant de réserver un voyage, de remplacer un appareil ou d’accepter un nouvel abonnement, je trouve utile de regarder les dépenses déjà engagées et les prélèvements à venir. Cela ne remplace pas une prévision complète, mais cela évite de décider uniquement à partir du solde affiché à l’instant présent.
Son intérêt est également différent selon la situation personnelle. Pour un étudiant ou une personne qui débute dans la gestion de ses finances, la vue d’ensemble peut aider à comprendre les habitudes de consommation. Pour un foyer, elle peut fournir une base de discussion, à condition que chacun accepte la manière dont les comptes sont suivis. Pour un indépendant, elle peut aider à séparer mentalement les mouvements personnels et professionnels, mais je ne la considérerais pas comme un outil comptable complet.
Il faut aussi garder une distinction essentielle : voir ses opérations n’est pas la même chose que disposer d’un budget prévisionnel détaillé. Les utilisateurs qui veulent construire des scénarios complexes, suivre plusieurs enveloppes avec une précision comptable ou gérer des règles très personnalisées préféreront peut-être un tableur ou une solution spécialisée. Bankin' est plus convaincante pour la visibilité quotidienne que pour la modélisation financière avancée.
Un outil qui récompense les petites routines
Pour conserver une utilité après le premier mois, je conseille une routine très courte. Une fois par semaine, regardez les dépenses inhabituelles et les prélèvements proches. Une fois par mois, comparez les catégories qui reviennent le plus souvent. Cette fréquence suffit généralement à maintenir le contact avec ses finances sans passer son temps à analyser chaque mouvement.
Une autre méthode consiste à utiliser l’application après un événement précis : le jour du salaire, après les courses importantes ou avant le paiement du loyer. L’outil devient alors associé à une décision concrète plutôt qu’à une consultation vague. C’est un détail, mais il augmente les chances que l’application reste utile lorsque l’enthousiasme initial est passé.
La version actuelle est la 4.78.2, ce qui donne l’image d’un produit entretenu plutôt que d’un projet abandonné après son lancement. Bankin' a été publiée le 14 avril 2012 et son ancienneté joue en sa faveur sur un point : l’application a eu le temps de s’inscrire dans les usages de la gestion financière mobile. Cela ne dispense pas de vérifier que votre expérience personnelle reste fluide, mais la longévité est rassurante.
Le coût de maintenance : faible pour certains, réel pour d’autres
Une application de finances ne demande pas seulement une installation. Il faut accepter de connecter ou de consulter ses comptes, de contrôler les catégories et de réagir lorsque la lecture ne correspond pas à sa propre logique. Cette maintenance est légère si l’on cherche simplement une vue générale, mais elle devient plus présente dès que l’on veut utiliser l’outil pour piloter un budget précis.
Je recommande de commencer avec une configuration limitée. Ajoutez les comptes qui servent réellement à votre suivi, observez le résultat pendant quelques semaines, puis élargissez si la vue obtenue vous aide. Connecter immédiatement tout son patrimoine peut donner un tableau chargé et rendre la lecture moins claire. Une bonne application de gestion ne doit pas seulement montrer davantage d’informations ; elle doit vous aider à distinguer celles qui comptent.
La confiance est un autre élément de maintenance. Une application financière doit être utilisée avec une attention particulière, même lorsqu’elle est populaire. Avant de la choisir comme outil principal, je conseille de lire les écrans de connexion, de comprendre ce que vous validez et de conserver les accès officiels de vos banques comme référence. Pour une opération sensible, je retournerais toujours dans l’application bancaire concernée plutôt que de me fier uniquement à un agrégateur.
Le modèle économique mérite également d’être pris en compte. L’application est gratuite, mais elle propose des achats intégrés compris entre 2,99 € et 149,99 € lorsqu’ils sont facturés via Google Play. Cela signifie qu’il faut distinguer l’accès sans paiement des fonctions ou services éventuellement proposés dans l’application. Je conseille de tester d’abord l’usage gratuit et de ne payer que si une option répond à un besoin régulier et clairement identifié.
Ce point est important pour la durée. Une fonction premium peut sembler séduisante pendant quelques jours, mais son intérêt dépend de la fréquence à laquelle elle vous aide réellement. Si vous ouvrez l’application rarement, un abonnement ou un achat élevé risque de ne pas être rentable pour vous. À l’inverse, une personne qui s’en sert chaque semaine peut considérer une amélioration de suivi comme un investissement raisonnable, à condition de comprendre précisément ce qu’elle apporte.
Les petites frictions qui peuvent faire abandonner
La première source de fatigue est l’écart possible entre la logique de l’application et votre propre façon de classer l’argent. Les catégories automatiques font gagner du temps, mais elles ne comprennent pas toujours le contexte d’un achat. Une même enseigne peut servir à acheter de l’alimentation, des produits ménagers ou autre chose. Si vous voulez une comptabilité parfaitement personnelle, vous devrez probablement corriger certains éléments.
La deuxième friction vient de la consultation elle-même. Une vue globale est pratique, mais elle peut aussi attirer l’attention sur trop de détails. Les utilisateurs anxieux face à leurs finances risquent de vérifier l’application trop souvent et de réagir à chaque variation du solde. Dans ce cas, je préfère une routine planifiée à des ouvertures répétées : l’outil doit clarifier les décisions, pas amplifier l’inquiétude.
La troisième limite concerne les situations où la banque reste la meilleure source. Pour contester une opération, modifier un virement, gérer une carte ou effectuer une démarche officielle, l’application de l’établissement bancaire demeure généralement le passage naturel. Bankin' peut aider à comprendre le contexte, mais elle ne doit pas être confondue avec le service client ou l’espace opérationnel de votre banque.
Les personnes qui refusent de regrouper leurs comptes dans une application tierce devraient également passer leur chemin. Même si la promesse de centralisation est précisément ce qui la rend intéressante, cette fonction ne conviendra pas à quelqu’un qui préfère garder chaque information dans son établissement d’origine. Dans ce cas, plusieurs applications bancaires séparées seront moins élégantes, mais plus cohérentes avec ses préférences.
Enfin, les utilisateurs très expérimentés peuvent atteindre rapidement les limites d’un outil généraliste. Si votre méthode repose sur des enveloppes détaillées, des projections sur plusieurs années, une comptabilité professionnelle ou un suivi d’investissement sophistiqué, il faudra probablement compléter Bankin' avec une autre solution. Elle peut rester utile comme vue rapide, mais elle ne remplacera pas forcément votre système principal.
Mon verdict après la disparition de l’effet nouveauté
Bankin' mérite une place durable sur le téléphone d’une personne qui veut comprendre ses finances sans tenir elle-même chaque ligne d’un tableau. Sa force est très concrète : rapprocher les comptes, rendre les habitudes visibles et offrir un moment de contrôle avant que les dépenses ne deviennent difficiles à expliquer. Je la trouve plus intéressante comme compagnon de décision que comme outil de comptabilité exhaustive.
Elle convient particulièrement aux utilisateurs qui ont plusieurs comptes, qui oublient parfois les prélèvements récurrents ou qui veulent instaurer une routine simple. Elle peut aussi aider quelqu’un qui commence à prendre son budget au sérieux, à condition de ne pas attendre d’elle qu’elle règle automatiquement les problèmes de dépenses. L’application montre mieux la situation ; les choix restent les vôtres.
En revanche, je ne la conseillerais pas comme unique solution aux personnes qui exigent une personnalisation extrême, qui veulent réaliser des opérations bancaires depuis un seul endroit ou qui ne souhaitent pas regrouper leurs informations financières. Pour elles, l’application bancaire principale, un tableur ou un outil spécialisé sera parfois plus adapté.
Le bilan est donc favorable, mais il dépend de l’habitude créée. Après la première semaine, l’attrait vient de la centralisation. Après un mois, la valeur vient de la comparaison et de la prévention. Sur la durée, tout repose sur une consultation raisonnable et une maintenance légère des catégories et des comptes suivis. Si vous l’utilisez pour prendre de meilleures décisions plutôt que pour surveiller chaque centime, elle a de bonnes chances de rester utile.
Avec son accès gratuit, son classement PEGI 3 et sa compatibilité avec les appareils Android fonctionnant sous Android 7.0 ou une version ultérieure, l’entrée est simple. Les achats intégrés imposent toutefois de réfléchir avant de passer à une formule payante. Mon conseil final est donc de commencer modestement, d’observer votre usage pendant un mois et de conserver uniquement les fonctions qui vous font réellement gagner en clarté. Dans ce cadre, Bankin' : Gestion de budget n’est pas une promesse spectaculaire : c’est un tableau de bord pratique, dont la vraie réussite se mesure au nombre de décisions quotidiennes qu’il rend plus faciles.
FAQ sur Bankin' : Gestion de budget
01Qu’est-ce que Bankin’ : Gestion de budget et à qui s’adresse cette application ?
Bankin’ est une application mobile conçue pour centraliser la gestion de vos finances personnelles. Elle permet de consulter plusieurs comptes bancaires au même endroit, de suivre les dépenses et de mieux comprendre ses habitudes financières. Elle s’adresse aussi bien aux débutants qui souhaitent reprendre le contrôle de leur budget qu’aux utilisateurs plus expérimentés recherchant une vision globale de leurs comptes.
02Comment Bankin’ se connecte-t-elle aux comptes bancaires ?
L’application fonctionne en reliant vos comptes auprès des établissements bancaires compatibles, afin d’importer automatiquement les opérations et les soldes. Lors de la configuration, vous devez sélectionner votre banque puis suivre la procédure d’authentification demandée. La disponibilité des fonctionnalités peut varier selon l’établissement, et il est recommandé de vérifier les banques prises en charge avant le téléchargement.
03Bankin’ est-elle sécurisée pour gérer ses informations financières ?
La sécurité constitue un point essentiel pour une application qui manipule des données bancaires. Bankin’ utilise des mécanismes de connexion sécurisés et ne demande normalement pas vos identifiants par un simple formulaire non protégé. Toutefois, aucune solution numérique n’est totalement sans risque. Activez le verrouillage de l’application, utilisez un appareil à jour et évitez les réseaux Wi-Fi publics pour renforcer la protection de vos données.
04Quelles fonctions de budget et de suivi des dépenses sont disponibles ?
Bankin’ permet généralement de catégoriser les transactions, d’observer la répartition des dépenses et de suivre l’évolution du solde au fil du temps. Ces outils facilitent l’identification des postes trop coûteux et la préparation d’un budget plus réaliste. Selon la version utilisée, certaines fonctions avancées, comme les objectifs, les analyses détaillées ou les services supplémentaires, peuvent être réservées à une formule payante.
05Bankin’ est-elle gratuite ou faut-il souscrire un abonnement ?
Bankin’ propose habituellement une version gratuite donnant accès aux fonctions essentielles de consultation et de suivi financier, tandis que des options premium peuvent compléter l’expérience. Le contenu exact des offres, leurs limites et leurs tarifs peuvent évoluer. Avant de vous engager, consultez les conditions affichées dans l’application ou sur la page officielle, notamment les modalités de renouvellement et de résiliation de l’abonnement.
Avantages
- Interface claire pour suivre ses comptes au quotidien
- Connexion avec de nombreuses banques françaises
- Catégorisation automatique des dépenses pratique
- Alertes utiles pour surveiller les mouvements bancaires
- Outils simples pour mieux gérer son budget mensuel
Inconvénients
- Certaines fonctions avancées nécessitent un abonnement payant
- La synchronisation bancaire peut parfois prendre du temps
- Des reconnexions aux comptes peuvent être demandées
- Les analyses restent limitées pour les besoins très détaillés
- La gestion de plusieurs profils pourrait être plus flexible

Bankin' : Gestion de budget
Galerie